Generasi Z tumbuh di tengah perkembangan teknologi yang pesat, kemudahan transaksi digital, beragam peluang usaha, dan akses investasi yang semakin luas. Saat ini, mendapatkan penghasilan, berbelanja, menabung, bahkan berinvestasi dapat dilakukan hanya melalui ponsel. Namun, kemudahan tersebut juga menghadirkan tantangan: gaya hidup konsumtif, budaya fear of missing out (FOMO), belanja impulsif, pinjaman online, dan keinginan untuk terlihat sukses sebelum kondisi keuangan benar-benar siap.
Di tengah situasi tersebut, generasi muda perlu memahami bahwa keberhasilan finansial bukan sekadar tentang seberapa besar penghasilan yang diperoleh, seberapa banyak aset yang dimiliki, atau seberapa mewah gaya hidup yang ditampilkan. Keberhasilan finansial juga berkaitan dengan kemampuan mengelola uang secara bijaksana, memenuhi kebutuhan hidup, mempersiapkan masa depan, membantu keluarga, dan menjalani kehidupan sesuai dengan nilai-nilai yang diyakini.
Bagi seorang muslim, perencanaan keuangan memiliki dimensi tambahan, yaitu memastikan bahwa cara memperoleh, mengelola, mengembangkan, dan menggunakan harta sejalan dengan prinsip-prinsip syariah.
Inilah pentingnya financial planning syariah: merencanakan keuangan secara terarah dan bertanggung jawab, sekaligus memperhatikan ketentuan halal dan haram, menghindari riba, serta menumbuhkan kepedulian sosial melalui zakat, infak, dan sedekah.
Kebebasan finansial tanpa riba bukan sekadar tentang menjadi kaya, melainkan tentang membangun kehidupan yang mandiri, terencana, tenang, dan sesuai dengan prinsip Islam.
Pertanyaannya, bagaimana Generasi Z dapat mulai membangun kebebasan finansial tersebut sejak dini, meskipun penghasilan masih terbatas?
Apa Itu Financial Planning Syariah?
Financial planning syariah atau perencanaan keuangan syariah adalah proses mengatur penghasilan, pengeluaran, tabungan, investasi, perlindungan keuangan, dan kewajiban sosial dengan mempertimbangkan prinsip-prinsip Islam.
Tujuannya bukan hanya mencapai kestabilan dan kemandirian finansial, tetapi juga memastikan bahwa pengelolaan harta dilakukan secara bertanggung jawab dan sesuai syariah.
Dalam praktiknya, ada lima prinsip utama yang perlu dipahami.
- Halal dalam memperoleh harta. Penghasilan diperoleh melalui pekerjaan, usaha, atau aktivitas yang dibenarkan oleh syariat.
- Menghindari riba. Berhati-hati terhadap transaksi yang mengandung riba dan memahami akad yang digunakan dalam produk keuangan.
- Menghindari transaksi yang dilarang. Memperhatikan unsur gharar yang berlebihan, maysir, penipuan, dan praktik lain yang bertentangan dengan prinsip syariah.
- Mengelola harta secara seimbang. Tidak boros, tidak berlebihan, dan tidak mengabaikan kebutuhan diri sendiri maupun keluarga.
- Menunaikan tanggung jawab sosial. Memperhatikan zakat apabila telah memenuhi ketentuan, serta membiasakan infak dan sedekah sesuai kemampuan.
Prinsip-prinsip tersebut sejalan dengan pedoman syariah dalam kegiatan keuangan dan investasi yang dirujuk oleh Dewan Syariah Nasional–Majelis Ulama Indonesia (DSN-MUI) serta regulator terkait.
Dengan demikian, perencanaan keuangan syariah tidak berhenti pada pertanyaan, “Bagaimana cara mendapatkan uang lebih banyak?” Kita juga perlu bertanya, “Dari mana uang ini berasal, bagaimana cara mengembangkannya, untuk apa digunakan, dan apa tanggung jawab saya atas harta tersebut?”
Meluruskan Makna Bebas Finansial Tanpa Riba
Kebebasan finansial sering kali dipahami sebagai kondisi ketika seseorang memiliki kekayaan besar, tidak perlu bekerja lagi, atau mampu membeli apa pun yang diinginkan. Padahal, kebebasan finansial dapat dimaknai secara lebih realistis.
Bagi Generasi Z, kebebasan finansial dapat dimulai ketika seseorang mampu memenuhi kebutuhan hidup sesuai kemampuannya, mengendalikan pengeluaran, memiliki dana cadangan, mengelola kewajiban dengan sehat, serta mempersiapkan tujuan masa depan tanpa terus-menerus bergantung pada utang konsumtif.
Dalam perspektif syariah, tujuan tersebut perlu ditempuh dengan memperhatikan halal dan haram dalam transaksi keuangan.
Ada tiga tahapan yang dapat menjadi gambaran perjalanan menuju kebebasan finansial.
Pertama, Stabil secara finansial
Mampu memenuhi kebutuhan pokok, mengetahui arus kas, mengendalikan utang, dan mulai membangun dana darurat.
Kedua, Bertumbuh secara finansial
Meningkatkan penghasilan, mengembangkan keterampilan, menabung secara rutin, dan membangun aset melalui instrumen yang sesuai syariah.
Ketiga, Mandiri secara finansial
Memiliki aset dan sumber penghasilan yang membantu memenuhi kebutuhan hidup, mampu menghadapi risiko, serta memiliki keleluasaan lebih besar dalam mengambil keputusan hidup.
Ketiga tahap ini tidak harus dicapai dalam waktu singkat. Kondisi setiap orang berbeda, bergantung pada penghasilan, tanggungan keluarga, biaya hidup, dan kesempatan yang tersedia.
Yang terpenting bukan seberapa cepat seseorang menjadi kaya, melainkan apakah kondisi keuangannya semakin sehat, terarah, dan sesuai dengan prinsip yang diyakininya.
Mengapa Generasi Z Perlu Merencanakan Keuangan Sejak Dini?
Ada beberapa alasan mengapa perencanaan keuangan penting dilakukan sejak masih muda.
a. Menghindari jebakan gaya hidup konsumtif
Media sosial sering menampilkan kehidupan yang tampak mewah: liburan, gawai terbaru, pakaian bermerek, dan pengalaman yang menarik. Tanpa pengendalian diri, kita dapat terdorong membeli sesuatu bukan karena membutuhkannya, melainkan karena ingin mengikuti orang lain.
Kebiasaan ini dapat membuat penghasilan habis sebelum akhir bulan.
Karena itu, Generasi Z perlu membedakan kebutuhan, keinginan, dan tekanan sosial. Tidak semua hal yang sedang tren harus dimiliki, dan tidak semua pengalaman orang lain harus ditiru.
b. Menghindari ketergantungan pada utang
Kemudahan pembayaran digital, fasilitas paylater, kartu kredit, dan pinjaman online dapat membuat seseorang merasa mampu membeli barang yang sebenarnya belum terjangkau.
Masalah muncul ketika keputusan berutang tidak mempertimbangkan kemampuan membayar, biaya yang timbul, dan ketentuan akadnya.
Dalam keuangan syariah, kita perlu memeriksa substansi transaksi, bukan hanya nama produknya. Tidak semua bentuk pembiayaan memiliki akad yang sama, tetapi transaksi yang mengandung riba harus dihindari. Untuk produk yang meragukan, pelajari akad dan ketentuannya serta mintalah penjelasan dari pihak yang kompeten.
c. Memanfaatkan waktu untuk membangun aset
Memulai kebiasaan menabung dan berinvestasi sejak dini memberikan waktu lebih panjang untuk mengembangkan aset. Namun, waktu saja tidak menjamin keuntungan. Hasil tetap dipengaruhi oleh jumlah dana yang disisihkan, risiko investasi, biaya, dan kondisi pasar.
Karena itu, langkah awal yang penting bukan mengejar keuntungan tinggi, melainkan membangun kebiasaan keuangan yang sehat dan memahami instrumen yang digunakan.
d. Mempersiapkan tujuan hidup
Masa depan membutuhkan persiapan. Ada kebutuhan pendidikan, pernikahan, tempat tinggal, kendaraan, usaha, dukungan untuk orang tua, hingga persiapan hari tua.
Dengan perencanaan sejak dini, tujuan-tujuan tersebut dapat disusun berdasarkan prioritas, jangka waktu, dan kemampuan keuangan sehingga tidak semuanya harus dibiayai dengan utang.
Strategi Financial Planning Syariah untuk Generasi Z
Berikut langkah-langkah praktis yang dapat diterapkan, baik oleh mahasiswa, pekerja muda, maupun mereka yang baru mulai memperoleh penghasilan.
1. Kenali kondisi keuangan diri sendiri
Langkah pertama adalah mengetahui kondisi keuangan secara jujur. Catat seluruh sumber penghasilan, pengeluaran, tabungan, aset, dan kewajiban yang dimiliki.
Jangan hanya memperhatikan berapa banyak uang yang masuk. Perhatikan juga ke mana uang tersebut pergi.
Sebagai contoh, penghasilan bulanan sebesar Rp3.000.000 mungkin terlihat cukup. Namun, jika sebagian besar digunakan untuk makan di luar, berbelanja daring, berlangganan layanan digital, dan mengikuti tren, uang tersebut dapat habis tanpa menghasilkan tabungan yang berarti.
Mulailah mencatat transaksi setiap hari. Evaluasi pengeluaran setiap akhir pekan dan identifikasi pengeluaran yang dapat dikurangi.
Prinsipnya: uang yang dikelola dengan baik akan lebih mudah diarahkan untuk mencapai tujuan hidup.
2. Susun anggaran bulanan yang realistis
Setelah mengetahui kondisi keuangan, susunlah anggaran berdasarkan kebutuhan, kemampuan, dan tujuan.
Salah satu pendekatan yang dapat digunakan adalah membagi penghasilan ke dalam beberapa pos: kebutuhan pokok, tabungan dan dana darurat, investasi, serta pengeluaran pribadi dan sosial. Sesuaikan dengan biaya hidup, tanggungan, kewajiban, dan kondisi masing-masing. Jika penghasilan masih terbatas, kebutuhan pokok dan kewajiban penting harus diprioritaskan.
Hal yang perlu diperhatikan adalah menyisihkan uang untuk tabungan dan tujuan masa depan sedini mungkin, bukan hanya menabung jika ada sisa penghasilan.
Namun, jika penghasilan belum mencukupi kebutuhan pokok, jangan memaksakan persentase tertentu. Fokuslah terlebih dahulu pada pemenuhan kebutuhan, pengendalian pengeluaran, peningkatan penghasilan, dan pembentukan kebiasaan keuangan yang sehat.
3. Bangun dana darurat
Dana darurat adalah uang yang disiapkan untuk menghadapi kejadian tidak terduga, seperti kehilangan pekerjaan, kebutuhan kesehatan, kerusakan kendaraan, atau keadaan mendesak lainnya.
Tanpa dana darurat, seseorang mungkin terpaksa berutang ketika menghadapi masalah.
Sebagai sasaran awal, bangun dana darurat sebesar satu bulan pengeluaran pokok, kemudian tingkatkan secara bertahap. Bagi pekerja dengan penghasilan tidak tetap atau tanggungan keluarga yang besar, sasaran beberapa bulan pengeluaran dapat lebih sesuai.
Simpan dana ini pada tempat yang relatif mudah dicairkan dan sesuai dengan prinsip syariah. Jangan menempatkan seluruh dana darurat pada investasi yang nilainya berfluktuasi atau sulit dicairkan.
4. Hindari utang konsumtif dan pahami akad pembiayaan
Salah satu tantangan finansial generasi muda adalah keinginan menikmati sesuatu sekarang dan membayarnya kemudian.
Tidak semua pembiayaan otomatis dilarang dalam Islam. Namun, setiap transaksi perlu diperiksa berdasarkan akad, struktur pembayaran, biaya, risiko, dan ketentuan syariahnya.
Sebelum mengambil pembiayaan, tanyakan:
- Apakah akadnya sesuai dengan prinsip syariah?
- Berapa total pembayaran yang harus ditanggung?
- Apakah angsuran sesuai dengan kemampuan penghasilan?
- Apakah pembiayaan tersebut benar-benar diperlukan?
- Apakah terdapat biaya atau ketentuan yang belum dipahami?
Jika sudah memiliki kewajiban utang, catat seluruh saldo, angsuran, biaya, dan tanggal jatuh tempo. Prioritaskan penyelesaian kewajiban sesuai perjanjian yang sah dan cari bantuan profesional jika kesulitan membayar.
Tujuannya bukan sekadar menghindari utang, melainkan memastikan keputusan keuangan tidak menimbulkan beban yang melampaui kemampuan.
5. Mulai berinvestasi melalui instrumen yang sesuai syariah
Setelah kebutuhan pokok terkendali dan dana darurat mulai terbentuk, Generasi Z dapat mempelajari investasi sebagai salah satu cara mengembangkan aset.
Beberapa instrumen yang dapat dipelajari antara lain:
Emas
Dapat dipertimbangkan untuk tujuan tertentu, dengan memperhatikan harga beli dan jual, biaya penyimpanan, likuiditas, serta ketentuan syariah pada transaksi emas.
Reksa dana syariah
Dana investor dikelola oleh manajer investasi sesuai kebijakan dan prinsip syariah produk. Tetap periksa prospektus, biaya, risiko, dan jangka waktu investasi.
Sukuk
Instrumen investasi berbasis akad syariah yang memiliki struktur dan karakteristik berbeda dari obligasi konvensional. Pelajari akad, sumber imbalan, risiko, dan ketentuan penerbitannya.
Saham syariah
Saham perusahaan yang memenuhi kriteria syariah berdasarkan ketentuan yang berlaku. Investor tetap menghadapi risiko penurunan harga dan kemungkinan kerugian.
Instrumen pasar modal syariah di Indonesia memiliki pedoman yang antara lain merujuk pada fatwa DSN-MUI dan peraturan Otoritas Jasa Keuangan (OJK).
Perlu diingat bahwa label syariah bukan jaminan keuntungan atau bebas risiko. Pilih produk melalui penyedia resmi, baca dokumen produknya, dan hindari keputusan investasi hanya karena promosi atau ajakan di media sosial.
6. Tingkatkan penghasilan, bukan hanya mengurangi pengeluaran
Mengelola pengeluaran sangat penting, tetapi ada batas seberapa banyak pengeluaran yang bisa dikurangi. Sebaliknya, peluang penghasilan dapat dikembangkan melalui peningkatan kemampuan dan produktivitas.
Generasi Z dapat mulai dengan mempelajari keterampilan yang memiliki nilai ekonomi, seperti desain grafis, pemrograman, pemasaran digital, penulisan, analisis data, bahasa asing, atau keterampilan teknis sesuai kebutuhan pasar.
Pilihan lainnya adalah membangun usaha kecil, menjadi pekerja lepas, atau mengembangkan produk dan jasa sesuai kemampuan.
Dalam perspektif syariah, upaya meningkatkan penghasilan perlu dilakukan melalui pekerjaan atau usaha yang halal, dengan transaksi yang jelas dan tidak merugikan pihak lain.
Penghasilan tambahan tidak harus langsung besar. Yang penting, kegiatan tersebut dapat dikembangkan secara bertahap tanpa mengabaikan pendidikan, pekerjaan utama, kesehatan, dan tanggung jawab keluarga.
7. Persiapkan tujuan keuangan jangka panjang
Jangan hanya merencanakan keuangan untuk bulan ini. Tentukan pula tujuan untuk beberapa tahun mendatang.
Misalnya:
- Dalam satu tahun, memiliki dana darurat awal dan menyelesaikan kewajiban yang membebani.
- Dalam tiga tahun, meningkatkan keterampilan, memperbesar tabungan, atau membangun usaha.
- Dalam lima tahun, menyiapkan dana untuk pendidikan lanjutan, tempat tinggal, pernikahan, atau tujuan lain yang relevan.
- Dalam jangka panjang, membangun aset produktif dan mempersiapkan masa pensiun.
Jangka waktu tersebut hanyalah contoh. Setiap orang perlu menyesuaikannya dengan tahap kehidupan dan kemampuan masing-masing.
Pisahkan tabungan berdasarkan tujuan agar uang untuk kebutuhan jangka pendek tidak tercampur dengan dana investasi jangka panjang.
8. Menjaga keberkahan harta melalui zakat dan sedekah
Perencanaan keuangan syariah tidak hanya berorientasi pada kepentingan pribadi. Harta juga berkaitan dengan tanggung jawab kepada Allah Swt., keluarga, dan masyarakat.
Pelajari ketentuan zakat sesuai jenis harta, nisab, haul apabila berlaku, serta ketentuan fikih yang relevan. Jangan menganggap semua penghasilan otomatis memiliki kewajiban zakat dengan perhitungan yang sama.
Selain zakat, infak dan sedekah dapat dibiasakan sesuai kemampuan. Berbagi tidak harus menunggu kaya, tetapi juga tidak perlu dilakukan dengan mengabaikan kebutuhan pokok atau kewajiban yang harus ditunaikan.
Dengan demikian, tujuan keuangan tidak berhenti pada akumulasi kekayaan, tetapi juga mencakup pemanfaatan harta secara bertanggung jawab.
Kesalahan Finansial yang Perlu Dihindari Generasi Z
Dalam perjalanan menuju kebebasan finansial, ada beberapa kesalahan yang perlu diwaspadai.
- FOMO dalam berinvestasi. Membeli aset hanya karena sedang viral tanpa memahami risiko, harga, atau karakteristik produk.
- Mengejar keuntungan yang tidak realistis. Janji keuntungan tetap yang tinggi, keuntungan cepat, atau risiko nol perlu diperiksa secara kritis.
- Menyamakan kemampuan membeli dengan kemampuan membayar. Persetujuan limit pembiayaan tidak berarti seseorang mampu menanggung seluruh kewajibannya.
- Mengabaikan dana darurat. Seluruh uang ditempatkan pada investasi sehingga kebutuhan mendesak harus dibiayai dengan utang.
- Menunda perencanaan sampai berpenghasilan besar. Kebiasaan keuangan yang baik justru perlu dibangun ketika penghasilan masih kecil.
- Menganggap semua produk berlabel syariah pasti cocok. Kesesuaian syariah perlu diperhatikan bersama risiko, biaya, likuiditas, dan kebutuhan pribadi.
Kedisiplinan finansial bukan berarti tidak boleh menikmati hidup. Kita tetap dapat menikmati hasil kerja, selama pengeluaran dilakukan secara wajar dan tidak mengorbankan kebutuhan penting maupun tujuan jangka panjang.
Penutup
Financial planning syariah merupakan upaya mengelola harta secara terarah dengan memperhatikan prinsip Islam, mulai dari memperoleh penghasilan, mengatur pengeluaran, membangun tabungan, mengembangkan aset, hingga menunaikan kewajiban sosial.
Bagi Generasi Z, langkah menuju kebebasan finansial tidak harus dimulai dengan gaji besar atau modal investasi yang banyak. Langkah tersebut dapat dimulai dengan mengenali kondisi keuangan, membedakan kebutuhan dan keinginan, menghindari transaksi yang mengandung riba, membangun dana darurat, meningkatkan keterampilan, dan menabung secara konsisten.
Jangan terjebak pada anggapan bahwa kesuksesan finansial harus terlihat melalui barang mewah atau gaya hidup yang mahal. Ukuran kemajuan yang lebih bermakna adalah kemampuan memenuhi kebutuhan, menghadapi keadaan darurat, mempersiapkan masa depan, serta menggunakan harta secara bertanggung jawab.
Pada akhirnya, kebebasan finansial tanpa riba bukanlah perlombaan untuk menjadi kaya secepat mungkin. Ini adalah perjalanan untuk membangun kemandirian, mengurangi ketergantungan pada utang yang tidak sehat, dan menjadikan harta sebagai sarana untuk mencapai tujuan hidup yang baik.
Mulailah dari apa yang dimiliki hari ini. Kelola dengan bijaksana, kembangkan melalui cara yang halal, hindari riba, dan arahkan harta untuk kehidupan yang lebih mandiri serta bermanfaat.
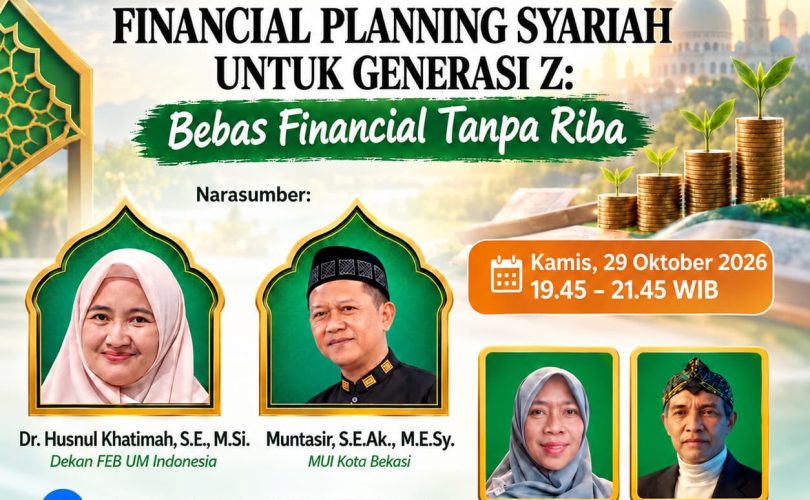
Sebagai bagian dari ikhtiar pemahaman literasi tentang Financial Planning Syariah bagi Generasi Z, akan diselenggarakan webinar nasional dengan tema:
“Financial Planning Syariah untuk Generasi Z: Bebas Financial Tanpa Riba”
InsyaAllah webinar akan diselenggarakan pada:
Hari/Tanggal: Kamis, 29 Oktober 2026
Waktu: 19.45 WIB – selesai