
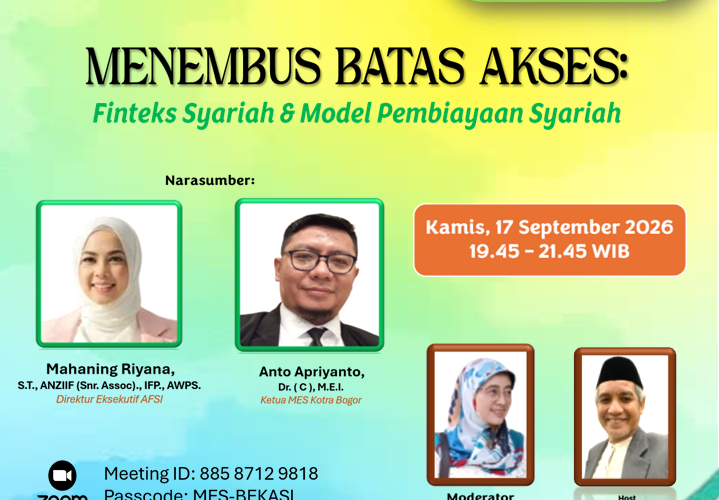
Tema Menembus Batas Akses; Finteks Syariah & Model Pembiayaan Syariah dengan sub tema Mendorong Inklusi Keuangan, Pemberdayaan UMKM, dan Ekonomi yang Berkeadilan sangat relevan untuk membahas bagaimana teknologi keuangan dapat memperluas akses masyarakat terhadap pembiayaan yang halal, adil, inklusif, dan bebas riba.
Beberapa pertanyaan mendasar seperti bagaimana teknologi digital memungkinkan untuk (a) pengajuan pembiayaan secara online (b) Proses verifikasi yang lebih cepat (c) penyaluran dana kepada sektor yang sebelumnya sulit dijangkau (d) pembiayaan UMKM dan usaha mikro ( e) investasi dan pendanaan berbasis prinsip syariah.
Finteks syariah bukan sekadar finteks yang menggunakan label “syariah”, tetapi harus memperhatikan akad, obyek transaksi, mekanisme keuntungan, transparansi, serta kepatuhan terhadap prinsip syariah. Finteks syariah hadir sebagai solusi pembiayaan digital berbasis prinsip Islam tanpa riba maupun gharar yang dapat menjembatani kebutuhan modal dan layanan keuangan para pelaku UMKM. Dengan prinsip-prinsip seperti larangan riba, gharar (ketidakpastian), dan maysir (spekulasi), finteks syariah menawarkan alternatif etis bagi masyarakat yang ingin terhindar dari praktik keuangan konvensional berbasis bunga.
Meskipun potensinya besar, tantangan adopsi masih signifikan. Data OJK Januari 2025 menunjukkan penyaluran pinjaman di sektor peer-to-peer lending syariah mengalami penurunan hingga 29 persen dibandingkan periode sama tahun sebelumnya. Survei Nasional Literasi dan Inklusi Keuangan (SNILK) 2024 mencatat tingkat literasi keuangan syariah baru mencapai 39,11 persen, jauh di bawah literasi keuangan konvensional yang mencapai 65,08 persen. Dari 97 penyelenggara P2P Lending resmi terdaftar di OJK, hanya 7 yang berbasis syariah.
Regulasi menjadi fondasi penting dalam pengembangan finteks syariah. POJK Nomor 10/POJK.05/2022 tentang Layanan Pendanaan Bersama Berbasis Teknologi Informasi, bersama dengan Fatwa DSN-MUI No. 117/DSN-MUI/II/2018, menjadi payung hukum yang mengatur operasional finteks syariah di Indonesia. Namun, implementasi pengawasan kepatuhan syariah masih menghadapi berbagai tantangan, termasuk minimnya pemantauan langsung oleh OJK dan DSN-MUI serta ketergantungan pada laporan internal platform finteks.
Pertanyaan berikutnya adalah mengapa akses pembiayaan masih menjadi masalah? Untuk menjawabnya perlu diperhatikan bahwa (a) banyak UMKM dan Masyarakat belum bankable (b)persyaratan pembiayaan formal sering dianggap rumit (c) keterbatasan agunan dan Riwayat kredit (d) kesenjangan akses keuangan antara perkotaan dan daerah (e) tantangan literasi dan inklusi keuangan syariah.
Dalam perspektif Maqashies Syariah, pertanyaanh utamanya bukan hanya “Seberapa cepat Finteks menyalurkan pembiayaan?” tetapui “Apakah pembiayaan tersebut benar-benar menghadirkan kemaslahatan?”. Finteks syariah idealnya mendukung perlindungan harta (hifzh al mal), keadilan dalam transaksi, pengurangan eksploitasi, pemberdayaan ekonomi Masyarakat, pengembangan usaha produktif, dan pemerataan akses pembiayaan.
Finteks syariah dapat menjadi jembatan antara kebutuhan Masyarakat terhadap pembiayaan dengan berbagai instrumen keuangan syariah seperti murabahah, mudharabah, musyarakah, ijarah, wakalah bil ujrah, qardh, serta instrumen sosial seperti zakat dan wakaf produktif.
Namun demikian, digitalisasi layanan keuangan syariah juga membutuhkan perhatian terhadap kepatuhan syariah, perlindungan konsumen, keamanan data, Risiko gagal bayar, tata kelola, serta potensi terjadinya pembiayaan yang justru mendorong perilaku konsumtif.
Webinar yang Insya Allah berlangsung pada Kamis, 17 September 2026 pukul 19.45 WIB, bertujuan menjembatani kesenjangan antara potensi besar finteks syariah dengan realitas adopsi di lapangan, serta memperkenalkan model-model pemberdayaan yang dapat memperluas akses pembiayaan bagi UMKM secara inklusif dan berkelanjutan dengan menghadirkan pakar Finteks Syariah dan Akademisi yang juga Ketua Umum MES Kota Bogor.


