Oleh: Hidayat Tri Sutardjo
Memperkuat ekonomi syariah Indonesia tidak cukup hanya dengan memperbanyak bank syariah, lembaga keuangan syariah, atau produk yang berlabel halal. Lebih dari itu, diperlukan upaya membangun ekosistem ekonomi yang terintegrasi, saling terhubung, dan mampu menciptakan manfaat nyata bagi masyarakat. Ekosistem tersebut harus mencakup sektor keuangan, industri halal, perdagangan, UMKM, koperasi, BMT, pendidikan, investasi, teknologi, hingga pemberdayaan sosial melalui Zakat, Infak, Sedekah, dan Wakaf (ZISWAF).
Keterhubungan antarsektor tersebut menjadi kunci agar potensi ekonomi syariah tidak berkembang secara parsial dan berjalan sendiri-sendiri. Lembaga keuangan syariah harus terhubung dengan sektor riil, industri halal harus memiliki akses pembiayaan dan pasar, UMKM harus memperoleh pendampingan dan kesempatan berkembang, sementara instrumen keuangan sosial Islam harus mampu memperkuat pemberdayaan masyarakat.
Indonesia memiliki potensi besar untuk menjadi salah satu pusat ekonomi dan keuangan syariah dunia. Namun, potensi tersebut tidak boleh berhenti sebagai kebanggaan atas besarnya jumlah penduduk Muslim atau banyaknya pelaku industri halal. Potensi itu harus diterjemahkan menjadi kekuatan ekonomi yang nyata, yang mampu menciptakan lapangan kerja, meningkatkan kesejahteraan, memperluas akses pembiayaan, memperkuat usaha masyarakat, dan mengurangi kesenjangan ekonomi.
Prinsip dasarnya, ekonomi syariah harus hadir bukan sekadar sebagai alternatif sistem keuangan, melainkan sebagai ekosistem ekonomi yang memberikan manfaat nyata bagi kehidupan masyarakat.
Karena itu, pengembangan ekonomi syariah harus bergerak dari pendekatan yang semata-mata berorientasi pada industri keuangan (financial industry oriented) menuju pendekatan yang berorientasi pada penguatan sektor riil dan pemberdayaan masyarakat (real sector and community empowerment oriented).
Ekonomi syariah tidak boleh berhenti pada simbol, label, dan kepatuhan formal. Nilai-nilai syariah harus tercermin dalam praktik ekonomi yang produktif, inklusif, berkeadilan, dan berkelanjutan.
Dengan demikian, ekonomi syariah harus semakin dekat dengan kehidupan masyarakat: hadir di pasar tradisional, menguatkan UMKM, memberdayakan pesantren, memperkuat koperasi dan BMT, mengembangkan industri halal, serta membuka kesempatan ekonomi bagi kelompok masyarakat yang selama ini belum terjangkau layanan keuangan dan pasar.
Literasi Ekonomi Syariah: Memahami Sistem, Bukan Sekadar Istilah
Pembangunan ekosistem ekonomi syariah yang kuat harus dimulai dari peningkatan literasi masyarakat. Literasi ekonomi syariah merupakan kemampuan untuk memahami prinsip, nilai, konsep, dan mekanisme kegiatan ekonomi yang berlandaskan ajaran Islam.
Ekonomi syariah tidak hanya berbicara tentang perbankan tanpa bunga atau penggunaan produk keuangan yang berlabel syariah. Cakupannya jauh lebih luas, meliputi kegiatan produksi, distribusi, konsumsi, perdagangan, investasi, kewirausahaan, hingga pemberdayaan ekonomi masyarakat.
Sementara itu, literasi keuangan syariah secara lebih khusus berkaitan dengan kemampuan masyarakat memahami produk, layanan, manfaat, risiko, dan mekanisme pengelolaan keuangan berdasarkan prinsip syariah. Pemahaman tersebut penting agar masyarakat mampu mengelola pendapatan, merencanakan kebutuhan, memilih pembiayaan, melakukan investasi, dan mempersiapkan masa depan secara bertanggung jawab.
Ada beberapa prinsip mendasar yang perlu dipahami dan diterapkan dalam aktivitas ekonomi syariah.
- Tauhid, yaitu menjadikan nilai ketuhanan sebagai landasan seluruh aktivitas ekonomi, sehingga kegiatan ekonomi tidak semata-mata berorientasi pada keuntungan, tetapi juga mempertimbangkan tanggung jawab kepada Allah SWT.
- Keadilan, yaitu memastikan tidak terjadi eksploitasi, penindasan, kecurangan, dan kezaliman dalam setiap transaksi maupun hubungan ekonomi.
- Keseimbangan, yaitu menjaga keselarasan antara kepentingan individu dan masyarakat, serta antara pencapaian keuntungan material dan tanggung jawab sosial.
- Kejujuran, yaitu membangun perdagangan dan bisnis berdasarkan keterbukaan, transparansi, dan amanah.
- Kemanfaatan, yaitu memastikan setiap aktivitas ekonomi memberikan nilai tambah dan manfaat bagi kehidupan masyarakat.
- Tanggung jawab sosial, yaitu menjadikan pemerataan kesejahteraan, kepedulian terhadap sesama, dan pemberdayaan masyarakat sebagai bagian dari tujuan pembangunan ekonomi.
Dengan pemahaman tersebut, masyarakat diharapkan tidak hanya menjadi konsumen produk dan layanan syariah, tetapi juga mampu menjadi pelaku ekonomi yang produktif, mandiri, dan menerapkan nilai-nilai Islam dalam setiap aktivitasnya.
Literasi pada akhirnya bukan sekadar membuat masyarakat mengetahui istilah riba, gharar, maysir, mudharabah, musyarakah, atau murabahah. Lebih penting lagi, literasi harus membentuk kesadaran dan perilaku ekonomi yang sesuai dengan prinsip syariah.
Menghubungkan Seluruh Elemen dalam Satu Ekosistem Ekonomi
Salah satu tantangan dalam pengembangan ekonomi syariah Indonesia adalah belum optimalnya keterhubungan antara lembaga keuangan syariah, industri halal, UMKM, koperasi, dan lembaga sosial Islam. Masing-masing memiliki potensi besar, tetapi dampaknya belum sepenuhnya maksimal apabila berjalan sendiri-sendiri.
Karena itu, penguatan ekonomi syariah harus menggunakan pendekatan ekosistem, yaitu membangun hubungan yang saling menguatkan antara berbagai pelaku dan sektor ekonomi.
Beberapa bentuk keterhubungan yang perlu dikembangkan antara lain:
- UMKM memperoleh pendampingan usaha, peningkatan kapasitas produksi, sertifikasi halal, akses pembiayaan, dan perluasan pasar.
- BMT dan koperasi syariah menjadi penghubung antara kebutuhan pembiayaan, pendampingan, dan pemberdayaan ekonomi masyarakat.
- Bank syariah menyediakan pembiayaan untuk pengembangan usaha produktif, investasi, dan penguatan sektor riil.
- BAZNAS, LAZ, dan lembaga wakaf mengoptimalkan dana sosial Islam untuk membantu dan memberdayakan kelompok masyarakat yang belum mampu mengakses pembiayaan komersial.
- Marketplace dan platform digital membantu memperluas pemasaran, mempertemukan produsen dengan konsumen, serta meningkatkan daya saing produk UMKM.
- Pemerintah dan perguruan tinggi mendukung melalui kebijakan, regulasi, riset, inovasi, pelatihan, pendampingan, dan pengembangan sumber daya manusia.
Keterhubungan ini harus dibangun dalam sebuah rantai ekonomi yang utuh. UMKM, misalnya, tidak cukup hanya diberikan pembiayaan. Mereka juga membutuhkan bahan baku berkualitas, sertifikasi halal, peningkatan kapasitas produksi, pendampingan manajemen, akses teknologi, dan kepastian pasar.
Demikian pula lembaga keuangan syariah tidak cukup hanya menyalurkan pembiayaan. Mereka perlu terlibat dalam pengembangan usaha dan membangun kemitraan dengan berbagai pihak agar pembiayaan yang diberikan benar-benar mendorong produktivitas dan pertumbuhan ekonomi.
Dengan pendekatan tersebut, sektor keuangan syariah dan sektor riil dapat tumbuh bersama. Inilah fondasi penting bagi terbentuknya ekosistem ekonomi syariah yang kuat dan berkelanjutan.
Dari Mana Harus Memulai?
Penguatan ekosistem ekonomi syariah tidak harus selalu dimulai dari kebijakan berskala nasional. Justru, pembangunan yang kuat perlu berangkat dari potensi masyarakat dan daerah. Setiap daerah memiliki karakteristik, sumber daya, komoditas unggulan, jaringan usaha, serta kebutuhan ekonomi yang berbeda.
Karena itu, pengembangan ekonomi syariah harus mampu menerjemahkan potensi lokal menjadi kegiatan ekonomi produktif yang memberikan manfaat langsung bagi masyarakat.
Ada lima agenda praktis yang dapat menjadi langkah awal.
1. Memetakan Potensi Ekonomi Daerah
Langkah pertama adalah mengidentifikasi dan memetakan potensi ekonomi yang dimiliki daerah, mulai dari UMKM, pasar tradisional, pesantren, koperasi, BMT, industri halal, komoditas unggulan, hingga aset wakaf yang berpotensi dikembangkan secara produktif.
Pemetaan ini penting agar program pengembangan ekonomi syariah tidak bersifat seragam, tetapi sesuai dengan kebutuhan dan potensi masing-masing daerah.
2. Membangun Pusat Pemberdayaan Ekonomi Syariah
Diperlukan pusat pemberdayaan yang menjadi tempat bertemunya berbagai kebutuhan pelaku usaha, mulai dari pelatihan, konsultasi bisnis, pendampingan manajemen, sertifikasi halal, akses pembiayaan, hingga pemasaran produk.
Pusat pemberdayaan ini dapat dikembangkan melalui kolaborasi pemerintah daerah, perguruan tinggi, MES, lembaga keuangan syariah, koperasi, BMT, pesantren, dan komunitas usaha.
3. Mengembangkan Kemitraan Produktif
UMKM perlu dihubungkan dengan BMT, koperasi syariah, bank syariah, pemasok bahan baku, perusahaan pembeli (offtaker), distributor, dan marketplace.
Kemitraan semacam ini akan membantu UMKM mengatasi berbagai kendala sekaligus meningkatkan kapasitas produksi, kualitas produk, efisiensi usaha, dan kepastian pasar.
4. Mengintegrasikan Pembiayaan Komersial dan Sosial
Pengembangan ekonomi syariah perlu mengoptimalkan sinergi antara instrumen keuangan komersial dan keuangan sosial Islam.
Pembiayaan syariah dapat dimanfaatkan untuk mendukung usaha yang telah layak secara bisnis dan memiliki prospek pengembangan. Sementara itu, zakat, infak, sedekah, dan wakaf dapat diarahkan untuk membantu kelompok masyarakat yang membutuhkan dukungan awal, penguatan kapasitas, dan pemberdayaan ekonomi.
Integrasi tersebut memungkinkan masyarakat yang semula berada dalam kondisi rentan secara ekonomi untuk secara bertahap tumbuh menjadi pelaku usaha yang mandiri.
5. Menetapkan Indikator Keberhasilan yang Terukur
Keberhasilan pengembangan ekonomi syariah tidak cukup diukur dari banyaknya kegiatan, seminar, pelatihan, atau jumlah peserta sosialisasi.
Lebih penting lagi, harus ada indikator yang mencerminkan perubahan nyata, seperti peningkatan omzet UMKM, bertambahnya usaha yang berkembang, terciptanya lapangan kerja, meningkatnya akses pembiayaan, bertambahnya produk bersertifikat halal, berkembangnya usaha berbasis pesantren, serta meningkatnya kesejahteraan masyarakat.
Dengan indikator yang jelas, setiap program dapat dievaluasi dan diperbaiki secara berkelanjutan.
Peran Strategis Masyarakat Ekonomi Syariah (MES)
Dalam membangun ekosistem ekonomi syariah yang terintegrasi, organisasi seperti Masyarakat Ekonomi Syariah (MES) memiliki posisi strategis. MES dapat mengambil peran sebagai economic ecosystem orchestrator, yaitu penggerak yang mempertemukan, menghubungkan, dan menyinergikan berbagai potensi serta pemangku kepentingan ekonomi syariah.
Peran ini penting karena pengembangan ekonomi syariah tidak dapat dilakukan oleh satu lembaga atau sektor saja. Diperlukan organisasi yang mampu membangun komunikasi, memperluas jaringan, menginisiasi kolaborasi, dan mendorong berbagai pihak untuk bergerak dalam agenda bersama.
Secara konkret, MES dapat berperan untuk:
- Menjadi jembatan kolaborasi antara pemerintah, lembaga keuangan syariah, dunia usaha, akademisi, ulama, dan masyarakat.
- Mengembangkan jaringan pengusaha dan UMKM syariah agar memiliki akses lebih luas terhadap pembiayaan, pasar, teknologi, dan kemitraan bisnis.
- Mendorong penguatan BMT dan koperasi syariah sebagai lembaga pemberdayaan ekonomi masyarakat.
- Mengembangkan pasar syariah berbasis komunitas untuk mempertemukan produsen, pedagang, dan konsumen.
- Menginisiasi program inkubasi, pelatihan, dan pendampingan bisnis syariah.
- Meningkatkan literasi, kompetensi, dan kapasitas sumber daya manusia ekonomi syariah.
- Membangun kemitraan investasi dan perdagangan halal, baik di tingkat daerah, nasional, maupun internasional.
MES juga perlu mendorong agar program-program pengembangan ekonomi syariah tidak berhenti pada kegiatan seremonial, tetapi berlanjut menjadi kemitraan produktif yang memberikan dampak ekonomi terukur.
Dengan demikian, MES bukan hanya menjadi wadah komunikasi dan sosialisasi ekonomi syariah, melainkan juga menjadi katalisator gerakan ekonomi umat yang menghubungkan pengetahuan, kelembagaan, pembiayaan, usaha, dan pemberdayaan masyarakat.
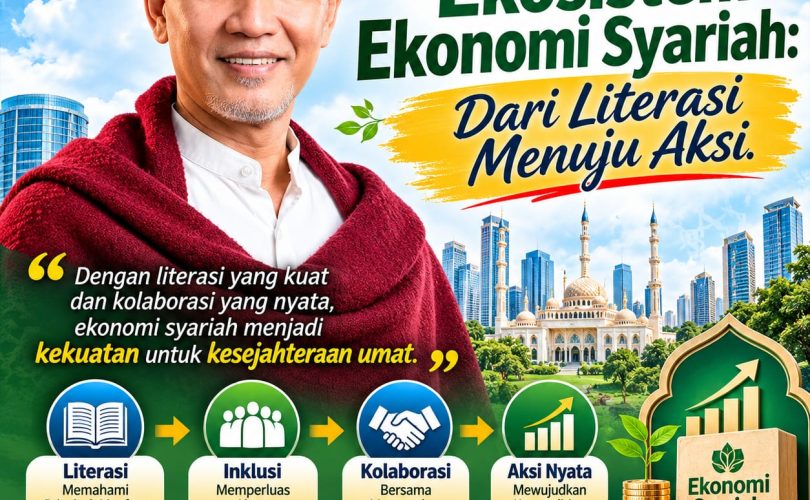
Dari Literasi Menuju Aksi: Mengubah Pengetahuan Menjadi Kekuatan Ekonomi
Selama ini, pengembangan ekonomi syariah banyak diarahkan pada sosialisasi, pengenalan konsep, edukasi, dan peningkatan indeks literasi. Upaya tersebut tentu penting karena pemahaman merupakan fondasi bagi tumbuhnya kesadaran masyarakat.
Namun, untuk membangun ekosistem ekonomi syariah yang mandiri dan berdaya saing global, peningkatan literasi harus diikuti dengan perluasan partisipasi dan penggunaan nyata produk, layanan, serta instrumen ekonomi syariah.
Dengan kata lain, kita harus bergerak dari knowing menuju doing, dari sekadar mengetahui menjadi melakukan, dan dari sekadar memahami menjadi berpartisipasi aktif.
Tantangan yang perlu dijawab adalah kesenjangan antara literasi dan inklusi. Masyarakat mungkin telah mengenal prinsip halal, larangan riba, gharar, dan maysir, tetapi belum tentu menerapkannya secara konsisten dalam aktivitas ekonomi sehari-hari.
Sebagian masyarakat telah memahami keberadaan perbankan syariah, tetapi belum memanfaatkannya sebagai pilihan utama untuk transaksi, pembiayaan, dan pengelolaan keuangan. Demikian pula instrumen investasi syariah seperti sukuk dan reksa dana syariah, layanan fintech syariah, serta asuransi syariah masih membutuhkan perluasan pemahaman, akses, dan pemanfaatan.
Karena itu, literasi harus ditransformasikan menjadi aksi nyata melalui beberapa agenda berikut.
1. Memperluas Partisipasi dalam Industri Halal
Peningkatan literasi halal harus diikuti dengan keterlibatan aktif masyarakat dan pelaku usaha dalam mengembangkan industri halal.
Akselerasi sertifikasi halal bagi UMKM perlu dibarengi dengan peningkatan kualitas produk, kapasitas produksi, penguatan rantai pasok halal (Halal Value Chain), serta perluasan akses pasar.
Integrasi sektor makanan dan minuman, fesyen Muslim, kosmetik, farmasi, hingga pariwisata ramah Muslim perlu terus diperkuat agar industri halal tumbuh sebagai satu kesatuan ekosistem yang produktif.
2. Meningkatkan Pemanfaatan Produk dan Layanan Keuangan Syariah
Masyarakat perlu didorong untuk menggunakan produk dan layanan keuangan syariah dalam aktivitas ekonomi sehari-hari, mulai dari rekening transaksi, layanan penggajian berbasis syariah (sharia payroll), pembiayaan usaha, hingga investasi pada instrumen pasar modal syariah.
Pelaku UMKM dan pengusaha kecil perlu memperoleh kemudahan akses pembiayaan yang sesuai dengan kebutuhan dan karakteristik usahanya.
Pada saat yang sama, lembaga keuangan syariah harus terus meningkatkan kualitas layanan, kemudahan akses, transparansi, dan daya saing produk agar semakin dipercaya dan menjadi pilihan masyarakat.
3. Mengoptimalkan ZISWAF untuk Pemberdayaan Ekonomi
ZISWAF harus semakin diarahkan pada kegiatan yang memberikan dampak sosial dan ekonomi secara berkelanjutan.
Digitalisasi pengumpulan dan penyaluran ZISWAF dapat meningkatkan transparansi, akuntabilitas, dan jangkauan layanan. Sementara itu, pengembangan wakaf produktif dapat diarahkan untuk mendukung sektor-sektor strategis seperti pendidikan, kesehatan, pertanian, dan pemberdayaan ekonomi masyarakat miskin.
Dengan pengelolaan yang profesional, dana sosial Islam dapat menjadi instrumen penting untuk memperkuat fondasi ekonomi masyarakat dan mengurangi ketimpangan.
4. Memanfaatkan Teknologi untuk Memperluas Akses Ekonomi Syariah
Perkembangan teknologi digital harus dimanfaatkan untuk mempercepat pertumbuhan ekosistem ekonomi syariah.
Payment gateway syariah, layanan pembiayaan digital berbasis syariah, serta platform pendanaan bersama (crowdfunding) yang menggunakan skema sesuai prinsip syariah dapat menjadi alternatif untuk mempertemukan pemilik dana dengan pelaku usaha produktif.
Teknologi juga dapat digunakan untuk memperluas akses pemasaran UMKM, memperkuat distribusi produk halal, mempermudah pembayaran, dan meningkatkan efisiensi transaksi.
Dengan demikian, digitalisasi tidak hanya menjadi instrumen modernisasi layanan keuangan, tetapi juga sarana pemerataan kesempatan ekonomi.
Langkah Konkret Mendorong Aksi yang Lebih Masif
Agar transformasi dari literasi menuju aksi dapat berlangsung secara efektif, diperlukan pendekatan yang lebih konkret, terukur, dan dekat dengan kebutuhan masyarakat.
Ada tiga strategi penting yang perlu diperkuat.
Pertama, mengembangkan pendekatan rasional dan spiritual.
Edukasi ekonomi syariah tidak cukup hanya mengandalkan sentimen keagamaan. Masyarakat juga perlu mendapatkan penjelasan mengenai keunggulan ekonomis produk dan layanan syariah, termasuk aspek transparansi, keadilan, pengelolaan risiko, kemitraan, dan manfaat jangka panjang.
Dengan pendekatan tersebut, masyarakat memahami bahwa ekonomi syariah bukan hanya pilihan berdasarkan keyakinan, tetapi juga sistem ekonomi yang menawarkan nilai dan manfaat dalam praktik kehidupan.
Kedua, mengintegrasikan keuangan syariah dengan kehidupan sehari-hari.
Produk dan layanan keuangan syariah harus semakin mudah diakses, digunakan, dan dipahami masyarakat. Kemudahan layanan digital, kualitas pengalaman pengguna (user experience), kecepatan transaksi, transparansi informasi, serta perlindungan konsumen perlu terus ditingkatkan agar mampu bersaing dengan layanan keuangan lainnya.
Ekonomi syariah harus hadir dalam kebutuhan nyata masyarakat, mulai dari transaksi harian, pembayaran, pembiayaan usaha, investasi, hingga perencanaan keuangan keluarga.
Ketiga, mereplikasi model Halal Value Chain.
Penguatan industri halal harus dilakukan melalui keterhubungan seluruh mata rantai ekonomi, mulai dari pemasok bahan baku, produsen, pengolah, distributor, penyedia pembiayaan, hingga konsumen akhir.
Model kemitraan yang terintegrasi akan menciptakan efisiensi, memperkuat daya saing, meningkatkan nilai tambah produk, dan memberikan manfaat ekonomi bagi seluruh pihak yang terlibat.
Ketiga strategi tersebut perlu didukung oleh kepemimpinan yang kuat, kolaborasi lintas sektor, pemanfaatan teknologi, serta evaluasi program yang berorientasi pada hasil.
Penutup
Ekonomi dan keuangan syariah memiliki potensi besar untuk menjadi salah satu pilar pembangunan ekonomi nasional. Dengan jumlah penduduk Muslim yang besar, kekayaan sumber daya alam, kekuatan UMKM, jaringan pesantren, serta perkembangan industri halal, Indonesia memiliki peluang strategis untuk menjadi pusat ekonomi dan keuangan syariah dunia.
Namun, potensi tersebut tidak akan berkembang secara optimal apabila tidak diiringi dengan peningkatan literasi, perluasan inklusi, penguatan kelembagaan, dan pembangunan ekosistem yang terintegrasi.
Masih terdapat masyarakat yang belum memahami secara utuh perbedaan antara sistem ekonomi syariah dan konvensional. Sebagian masyarakat mengenal perbankan syariah, tetapi belum memahami konsep akad, prinsip bagi hasil, larangan riba, gharar, dan maysir, serta berbagai instrumen keuangan sosial Islam seperti zakat, infak, sedekah, dan wakaf. Karena itu, penguatan literasi ekonomi dan keuangan syariah tidak boleh dipandang sekadar sebagai kegiatan edukasi atau upaya meningkatkan angka indeks literasi. Lebih dari itu, literasi harus menjadi gerakan untuk membangun kesadaran, mengubah perilaku, meningkatkan kapasitas, dan mendorong masyarakat mengambil keputusan ekonomi berdasarkan prinsip-prinsip syariah.