Oleh: Dr. Husnul Khatimah, S.E., M.Si,
Abstrak
Tax ratio merupakan salah satu indikator penting untuk mengukur kapasitas suatu negara dalam menghimpun penerimaan pajak dibandingkan dengan Produk Domestik Bruto (PDB). Bagi Indonesia, tax ratio memiliki arti strategis karena berkaitan langsung dengan kemampuan pemerintah membiayai pembangunan, menyediakan layanan publik, memperkuat infrastruktur, meningkatkan kualitas sumber daya manusia, serta mengurangi ketergantungan terhadap pembiayaan utang. Rendahnya tax ratio tidak hanya mencerminkan persoalan administrasi perpajakan, tetapi juga dapat menunjukkan keterbatasan basis pajak, besarnya aktivitas ekonomi informal, ketidakpatuhan wajib pajak, dan tantangan struktural perekonomian. Artikel ini membahas hubungan tax ratio dengan kapasitas fiskal Indonesia, tantangan optimalisasi penerimaan pajak, serta strategi penguatan kebijakan fiskal yang berorientasi pada pertumbuhan ekonomi inklusif dan keadilan sosial.
Kata kunci: Tax Ratio, Kapasitas Fiskal, Penerimaan Pajak, Pembangunan Ekonomi, Kebijakan Fiskal, Indonesia.
1. Pendahuluan
Pembangunan ekonomi membutuhkan sumber pembiayaan yang berkelanjutan. Pemerintah harus menyediakan anggaran untuk membangun infrastruktur, meningkatkan kualitas pendidikan dan kesehatan, memperluas perlindungan sosial, memperkuat ketahanan pangan, serta mendorong transformasi ekonomi. Seluruh kebutuhan tersebut memerlukan kapasitas fiskal yang memadai.
Salah satu sumber utama pembiayaan pembangunan adalah penerimaan pajak. Pajak bukan sekadar kewajiban masyarakat kepada negara, melainkan instrumen ekonomi yang memiliki fungsi alokasi, distribusi, dan stabilisasi. Melalui pajak, pemerintah memperoleh sumber daya untuk menyediakan barang dan jasa publik sekaligus melakukan redistribusi pendapatan.
Dalam konteks tersebut, tax ratio menjadi indikator penting untuk memahami kemampuan negara mengubah aktivitas ekonomi menjadi penerimaan yang dapat digunakan untuk membiayai pembangunan.
Indonesia memiliki perekonomian yang relatif besar, jumlah penduduk yang besar, serta potensi aktivitas ekonomi dari berbagai sektor. Namun, besarnya ukuran ekonomi tidak secara otomatis menghasilkan penerimaan pajak yang optimal. Persoalan inilah yang menjadikan peningkatan tax ratio sebagai salah satu agenda penting dalam penguatan kapasitas fiskal nasional.
Persoalan mendasarnya bukan sekadar bagaimana pemerintah meningkatkan penerimaan pajak, tetapi bagaimana membangun sistem perpajakan yang mampu menghimpun penerimaan secara adil tanpa menghambat produktivitas, investasi, dan pertumbuhan dunia usaha.
2. Memahami Tax Ratio dan Kapasitas Fiskal
Secara konseptual, tax ratio merupakan perbandingan antara penerimaan pajak dengan PDB dalam periode tertentu.
Tax Ratio = Penerimaan Pajak / PDB x 100%
Sebagai ilustrasi, apabila suatu negara memiliki PDB Rp22.000 triliun dan penerimaan pajak Rp2.200 triliun, maka tax ratio-nya sebesar 10%. Artinya, penerimaan pajak yang dihimpun pemerintah setara dengan 10% dari nilai PDB.
Namun, terdapat hal penting yang perlu diperhatikan dalam membaca indikator ini. Penghitungan tax ratio dapat berbeda menurut cakupan penerimaannya. Ada penghitungan yang hanya menggunakan penerimaan pajak pemerintah pusat, sedangkan penghitungan internasional seperti OECD juga dapat memasukkan pajak daerah dan kontribusi jaminan sosial.
Sementara itu, kapasitas fiskal (fiscal capacity) adalah kemampuan pemerintah menghimpun pendapatan dan mengelola sumber daya keuangan untuk membiayai fungsi pemerintahan dan pembangunan secara berkelanjutan.
Dengan demikian, tax ratio merupakan salah satu indikator untuk membaca kapasitas fiskal, tetapi bukan satu-satunya ukuran. Kapasitas fiskal juga dipengaruhi oleh:
- Besarnya dan kualitas basis ekonomi.
- Kemampuan administrasi dan kepatuhan perpajakan.
- Penerimaan negara bukan pajak (PNBP).
- Kemampuan pengelolaan belanja negara.
- Ruang fiskal setelah memperhitungkan kewajiban belanja dan pembayaran utang.
- Kualitas tata kelola keuangan publik.
Hubungan antara tax ratio dan kapasitas fiskal menjadi penting karena negara tidak cukup hanya memiliki perekonomian yang besar. Negara juga harus memiliki kemampuan mengonversi aktivitas ekonomi menjadi sumber penerimaan publik yang berkelanjutan.
3. Kondisi Tax Ratio Indonesia: Antara Potensi Ekonomi dan Realisasi Penerimaan
Salah satu persoalan mendasar dalam perekonomian Indonesia adalah belum optimalnya kemampuan negara menghimpun penerimaan pajak dibandingkan dengan ukuran ekonominya.
Data OECD dalam Revenue Statistics in Asia and the Pacific 2026 menunjukkan bahwa tax-to-GDP ratio Indonesia pada 2024 mencapai 11,8%, lebih rendah dibandingkan rata-rata 38 negara dan yurisdiksi Asia-Pasifik sebesar 19,7%. Angka ini juga menunjukkan bahwa posisi Indonesia masih menghadapi kesenjangan yang cukup besar dibandingkan negara-negara di kawasan.
Berikut gambaran perbandingan beberapa negara berdasarkan data OECD 2024:
| Negara/kawasan | Tax ratio |
| Jepang (data 2023) | 33,7% |
| Rata-rata OECD | 34,1% |
| Rata-rata Asia-Pasifik | 19,7% |
| Filipina | 18,1% |
| Thailand | 17,1% |
| Singapura | 13,4% |
| Malaysia | 13,0% |
| Indonesia | 11,8% |
Catatan: Angka Jepang dan rata-rata OECD pada tabel merupakan data 2023 yang digunakan sebagai pembanding dalam publikasi OECD 2026. Angka lainnya mengacu pada 2024. Perbedaan cakupan dan metode perlu diperhatikan.
Data tersebut memperlihatkan bahwa Indonesia masih memiliki ruang untuk memperkuat penerimaan perpajakan. Namun, perbandingan tax ratio antarnegara tidak boleh dilakukan secara mekanis karena struktur ekonomi, sistem jaminan sosial, komposisi penerimaan, dan desain kebijakan perpajakan setiap negara berbeda.
Perkembangan tax ratio Indonesia
Dalam penghitungan rasio perpajakan yang digunakan pemerintah Indonesia, Kementerian Keuangan mencatat perkembangan berikut:
| Tahun | Tax ratio |
| 2020 | 8,33% |
| 2021 | 9,11% |
| 2022 | 10,39% |
| 2023 | 10,31% |
| 2024 | 10,08% |
| Semester I 2025 | 8,42% |
| Triwulan III 2025 | 8,58% |
Angka tersebut menggunakan definisi pemerintah, sehingga tidak dapat langsung disamakan dengan angka OECD sebesar 11,8% untuk 2024. Kementerian Keuangan mengaitkan pelemahan pada 2024 antara lain dengan penurunan harga komoditas yang memengaruhi PPh badan dan PPh migas. Hal ini menunjukkan bahwa penerimaan pajak Indonesia masih cukup dipengaruhi oleh siklus ekonomi, khususnya kinerja sektor komoditas. Ketika harga komoditas meningkat, penerimaan pajak dapat terdorong naik. Sebaliknya, ketika harga komoditas melemah, penerimaan pajak dari sektor tersebut dapat mengalami penurunan. Kondisi ini mengindikasikan pentingnya diversifikasi basis penerimaan pajak agar kapasitas fiskal tidak terlalu bergantung pada sektor tertentu.
4. Faktor-Faktor yang Menyebabkan Rendahnya Tax Ratio Indonesia
Rendahnya tax ratio Indonesia tidak dapat dijelaskan hanya melalui persoalan kepatuhan wajib pajak. Terdapat sejumlah faktor struktural dan institusional yang saling berkaitan.
A. Besarnya sektor informal
Indonesia memiliki aktivitas ekonomi informal yang cukup besar, mulai dari perdagangan kecil, usaha rumahan, jasa perorangan, hingga berbagai aktivitas ekonomi digital yang belum seluruhnya tercatat dalam sistem perpajakan.
Ketika aktivitas ekonomi berlangsung di luar sistem formal, kemampuan pemerintah untuk mengidentifikasi potensi pajak menjadi terbatas.
Persoalannya bukan semata-mata meningkatkan jumlah wajib pajak, tetapi bagaimana mendorong pelaku ekonomi informal masuk ke dalam sistem ekonomi formal tanpa memberikan beban administrasi dan pajak yang berlebihan.
B. Belum optimalnya kepatuhan pajak
Kepatuhan pajak dipengaruhi oleh beberapa aspek, antara lain:
- Tingkat literasi dan pemahaman perpajakan.
- Kemudahan administrasi pembayaran pajak.
- Persepsi terhadap keadilan sistem perpajakan.
- Kepercayaan masyarakat terhadap pemerintah.
- Transparansi penggunaan penerimaan pajak.
Kepatuhan pajak pada dasarnya tidak hanya dibentuk oleh ancaman sanksi, tetapi juga oleh kepercayaan masyarakat bahwa pajak yang dibayarkan dikelola secara bertanggung jawab.
C. Ketergantungan terhadap sektor komoditas
Struktur penerimaan pajak Indonesia masih dipengaruhi oleh sektor-sektor berbasis sumber daya alam, seperti pertambangan, minyak dan gas, serta perkebunan.
Ketergantungan tersebut menyebabkan penerimaan negara rentan terhadap fluktuasi harga komoditas internasional.
Oleh karena itu, pengembangan sektor manufaktur, jasa modern, ekonomi kreatif, industri halal, dan ekonomi digital menjadi penting untuk memperluas sumber penerimaan pajak.
D. Tantangan ekonomi digital
Perkembangan ekonomi digital menciptakan aktivitas ekonomi baru yang tidak selalu mudah diidentifikasi melalui sistem perpajakan konvensional.
Transaksi melalui marketplace, layanan digital lintas negara, platform ekonomi berbagi, dan berbagai model bisnis berbasis teknologi memerlukan sistem administrasi perpajakan yang mampu mengikuti perkembangan model bisnis tersebut.
E. Insentif dan fasilitas perpajakan
Pemerintah memberikan berbagai insentif pajak untuk mendorong investasi, menciptakan lapangan kerja, dan meningkatkan daya saing industri.
Namun, insentif tersebut memiliki konsekuensi terhadap potensi penerimaan negara atau dikenal sebagai tax expenditure.
Tantangannya adalah memastikan bahwa insentif yang diberikan benar-benar menghasilkan tambahan investasi, produktivitas, lapangan kerja, dan nilai tambah ekonomi yang sebanding dengan penerimaan yang dilepaskan.
5. Hubungan Tax Ratio dengan Kapasitas Fiskal dan Pembangunan
Mengapa peningkatan tax ratio menjadi penting bagi pembangunan Indonesia? Jawabannya berkaitan dengan kemampuan negara membiayai kebutuhan pembangunan secara mandiri dan berkelanjutan. Secara konseptual, hubungan tersebut dapat dijelaskan melalui mekanisme berikut.
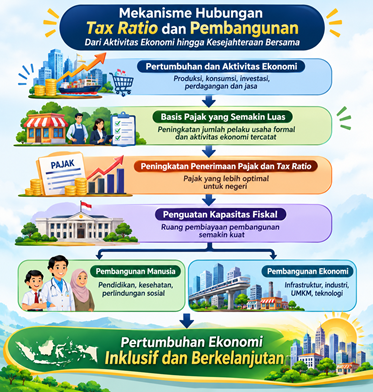
Sumber: Kerangka konseptual penulis, dikembangkan dari konsep kapasitas fiskal dan kebijakan pembangunan.
Dari mekanisme tersebut, terdapat empat hubungan utama.
Pertama, pembiayaan pembangunan infrastruktur. Peningkatan kapasitas fiskal memungkinkan pemerintah membiayai pembangunan jalan, transportasi publik, pelabuhan, energi, jaringan komunikasi, dan infrastruktur dasar lainnya. Infrastruktur yang memadai dapat menurunkan biaya logistik, memperlancar distribusi barang, meningkatkan konektivitas wilayah, dan memperkuat daya saing ekonomi.
Kedua, peningkatan kualitas sumber daya manusia. Pajak menjadi sumber pembiayaan pendidikan, kesehatan, penelitian, pelatihan tenaga kerja, dan perlindungan sosial. Dalam perspektif ekonomi pembangunan, investasi terhadap manusia memiliki efek jangka panjang terhadap produktivitas dan pertumbuhan ekonomi.
Ketiga, pengurangan ketimpangan ekonomi. Melalui sistem perpajakan yang progresif dan belanja publik yang tepat sasaran, pemerintah dapat menjalankan fungsi redistribusi pendapatan. Artinya, pajak tidak hanya berfungsi menghimpun penerimaan, tetapi juga menjadi instrumen untuk memperbaiki distribusi kesejahteraan.
Keempat, penguatan ketahanan ekonomi nasional. Kapasitas fiskal yang kuat memberikan ruang bagi pemerintah untuk merespons krisis ekonomi, bencana, gejolak harga energi, dan ketidakpastian global tanpa terlalu bergantung pada pembiayaan utang.
Namun, perlu digarisbawahi bahwa peningkatan tax ratio tidak otomatis menghasilkan pembangunan yang lebih baik. Kualitas alokasi belanja, efektivitas program, dan tata kelola anggaran tetap menentukan hasil akhirnya.
6. Tantangan Kapasitas Fiskal Indonesia dalam Pembiayaan Pembangunan
Indonesia menghadapi tantangan pembiayaan yang semakin kompleks. Pemerintah harus membiayai berbagai agenda strategis secara bersamaan, seperti:
| Agenda pembangunan | Kebutuhan pembiayaan |
| Pendidikan | Peningkatan kualitas SDM dan akses pendidikan |
| Kesehatan | Layanan kesehatan dan penguatan sistem kesehatan |
| Infrastruktur | Transportasi, konektivitas, dan energi |
| Transformasi digital | Teknologi, riset, dan inovasi |
| Ketahanan pangan | Pertanian, irigasi, dan distribusi |
| Transisi energi | Energi terbarukan dan ekonomi rendah karbon |
| Perlindungan sosial | Pengentasan kemiskinan dan ketimpangan |
Persoalan yang kemudian muncul adalah bagaimana membiayai seluruh agenda tersebut ketika penerimaan pajak masih menghadapi keterbatasan. Realisasi sementara APBN 2025 yang disampaikan Kementerian Keuangan pada Januari 2026 mencatat pendapatan negara sebesar Rp2.756,3 triliun. Penerimaan perpajakan mencapai Rp2.217,9 triliun, terdiri atas penerimaan pajak Rp1.917,6 triliun dan kepabeanan serta cukai Rp300,3 triliun. Angka ini menunjukkan besarnya peran perpajakan dalam struktur pendapatan negara. Kondisi tersebut memperlihatkan bahwa optimalisasi penerimaan pajak merupakan bagian penting dari strategi menjaga keberlanjutan APBN. Namun, peningkatan penerimaan tidak seharusnya hanya berorientasi pada pencapaian target nominal. Pemerintah perlu memperhatikan produktivitas belanja, efektivitas program, dan manfaat ekonomi yang diterima masyarakat.
7. Strategi Meningkatkan Tax Ratio dan Memperkuat Kapasitas Fiskal
Peningkatan tax ratio Indonesia memerlukan pendekatan yang komprehensif. Kebijakan perpajakan tidak cukup hanya mengandalkan kenaikan tarif atau pengetatan pengawasan. Diperlukan strategi yang menggabungkan reformasi administrasi, perluasan basis pajak, transformasi ekonomi, dan penguatan kepercayaan publik.
7.1. Reformasi administrasi perpajakan melalui digitalisasi
Implementasi Coretax Administration System merupakan salah satu langkah transformasi administrasi perpajakan. Sistem digital diharapkan meningkatkan integrasi data wajib pajak, memperbaiki pelayanan, mempermudah pelaporan, dan memperkuat pengawasan. Namun, keberhasilan digitalisasi tidak hanya diukur melalui kecanggihan teknologi. Indikator keberhasilannya harus mencakup peningkatan kepatuhan, penurunan biaya administrasi, berkurangnya kebocoran penerimaan, serta kemudahan layanan bagi wajib pajak.
7.2. Memperluas basis pajak tanpa membebani UMKM
UMKM merupakan bagian penting dari perekonomian nasional. Oleh karena itu, perluasan basis pajak sebaiknya dilakukan melalui pendekatan formalisasi bertahap.
Beberapa langkah yang dapat dilakukan adalah:
- Penyederhanaan administrasi perpajakan.
- Integrasi data usaha dan sistem perizinan.
- Edukasi perpajakan bagi pelaku UMKM.
- Pendampingan pencatatan keuangan.
- Kebijakan perpajakan yang proporsional berdasarkan kemampuan ekonomi.
Tujuannya adalah memperluas basis pajak sekaligus memperkuat keberlanjutan usaha kecil.
7.3. Memperkuat sektor produktif dan ekonomi bernilai tambah
Tax ratio yang berkelanjutan membutuhkan pertumbuhan ekonomi yang produktif. Pemerintah perlu memperkuat sektor manufaktur, industri pengolahan, ekonomi digital, industri halal, pariwisata, ekonomi kreatif, dan sektor jasa modern. Semakin besar aktivitas ekonomi formal yang menghasilkan nilai tambah, semakin luas pula potensi basis pajak yang dapat dihimpun.
7.4. Meningkatkan keadilan dan kepatuhan perpajakan
Sistem perpajakan harus mencerminkan prinsip keadilan. Wajib pajak yang memiliki kemampuan ekonomi lebih besar harus berkontribusi secara proporsional sesuai ketentuan perpajakan. Pada saat yang sama, pemerintah perlu memperkuat pengawasan terhadap penghindaran pajak, transfer pricing yang tidak wajar, dan praktik penyalahgunaan fasilitas perpajakan.
7.5. Memperkuat pajak daerah
Pemerintah daerah juga memiliki peran penting dalam memperkuat kapasitas fiskal melalui optimalisasi pajak daerah. Digitalisasi transaksi daerah, pembaruan basis data objek pajak, integrasi perizinan, dan peningkatan kualitas pelayanan publik dapat memperkuat penerimaan daerah. Hal ini penting agar pembangunan tidak sepenuhnya bergantung pada transfer pemerintah pusat.
7.6. Meningkatkan transparansi penggunaan pajak
Kepercayaan masyarakat merupakan modal penting dalam membangun kepatuhan pajak. Masyarakat perlu mendapatkan informasi yang jelas mengenai bagaimana pajak digunakan untuk membiayai pendidikan, kesehatan, infrastruktur, perlindungan sosial, dan pembangunan daerah. Dengan demikian, hubungan antara pemerintah dan wajib pajak tidak semata-mata bersifat administratif, melainkan dibangun atas dasar tanggung jawab bersama dalam pembangunan nasional.
8. Perspektif Keadilan Fiskal dan Ekonomi Syariah
Dalam perspektif ekonomi Islam, pajak dapat dikaji melalui prinsip keadilan, kemaslahatan, tanggung jawab sosial, dan tata kelola pemerintahan. Islam menempatkan keadilan sebagai salah satu prinsip fundamental dalam aktivitas ekonomi. Distribusi sumber daya tidak seharusnya hanya menguntungkan kelompok tertentu, tetapi perlu diarahkan pada kemaslahatan masyarakat secara luas.
Dalam konteks kebijakan fiskal, terdapat beberapa prinsip yang relevan.
- Prinsip keadilan (al-‘adl). Kebijakan perpajakan perlu memperhatikan kemampuan ekonomi wajib pajak, proporsionalitas beban, dan perlakuan yang adil.
- Prinsip kemaslahatan (maslahah). Penerimaan pajak harus digunakan untuk kepentingan publik, terutama pendidikan, kesehatan, pengentasan kemiskinan, dan pembangunan yang memberikan manfaat luas.
- Prinsip Amanah. Pengelolaan penerimaan negara harus dilakukan secara transparan, akuntabel, dan bebas dari penyalahgunaan kewenangan.
- Prinsip keseimbangan (tawazun). Pemerintah perlu menjaga keseimbangan antara kepentingan penerimaan negara, kemampuan masyarakat, keberlanjutan dunia usaha, dan kebutuhan pembangunan.
Perspektif ini memperlihatkan bahwa keberhasilan kebijakan fiskal tidak cukup diukur melalui peningkatan tax ratio. Keberhasilan juga harus dilihat dari sejauh mana penerimaan negara menghasilkan kemaslahatan dan distribusi kesejahteraan yang lebih adil.
9. Agenda Kebijakan: Menuju Tax Ratio yang Lebih Produktif dan Berkeadilan
Berdasarkan berbagai persoalan tersebut, terdapat beberapa agenda kebijakan yang dapat menjadi prioritas Indonesia.
| Agenda | Arah kebijakan | Indikator keberhasilan |
| Reformasi perpajakan | Digitalisasi dan integrasi data | Kepatuhan dan efektivitas administrasi |
| Ekstensifikasi | Perluasan basis pajak formal | Peningkatan wajib pajak aktif |
| Transformasi ekonomi | Penguatan industri bernilai tambah | Pertumbuhan basis pajak produktif |
| Keadilan pajak | Optimalisasi pajak progresif | Distribusi beban pajak lebih adil |
| Penguatan fiskal daerah | Optimalisasi pajak daerah | Peningkatan PAD |
| Transparansi anggaran | Akuntabilitas belanja publik | Kepercayaan dan kualitas belanja |
| Penguatan ekonomi hijau | Insentif dan instrumen pajak lingkungan | Investasi dan transisi rendah karbon |
Target peningkatan tax ratio perlu disusun secara bertahap dengan mempertimbangkan pertumbuhan ekonomi, daya beli masyarakat, iklim investasi, serta kemampuan administrasi perpajakan. Dengan demikian, peningkatan tax ratio bukan sekadar target angka dalam dokumen APBN, tetapi bagian dari transformasi struktural perekonomian Indonesia.
10. Kesimpulan
Tax ratio merupakan indikator penting untuk memahami kemampuan suatu negara menghimpun penerimaan pajak dibandingkan dengan ukuran perekonomiannya. Bagi Indonesia, tantangan meningkatkan tax ratio berkaitan erat dengan persoalan struktural, seperti besarnya sektor informal, kepatuhan wajib pajak, ketergantungan terhadap komoditas, perkembangan ekonomi digital, dan efektivitas administrasi perpajakan.
Data OECD menunjukkan bahwa tax ratio Indonesia pada 2024 sebesar 11,8%, masih di bawah rata-rata Asia-Pasifik sebesar 19,7%. Kesenjangan ini menunjukkan adanya ruang untuk memperkuat kapasitas penerimaan negara. Namun, strategi peningkatan tax ratio tidak dapat dilakukan hanya melalui penambahan beban pajak.
Indonesia membutuhkan reformasi perpajakan yang mampu memperluas basis pajak, meningkatkan kepatuhan, memperkuat sektor produktif, dan membangun kepercayaan masyarakat.
Peningkatan kapasitas fiskal harus diikuti dengan perbaikan kualitas belanja publik. Penerimaan pajak yang lebih besar seharusnya menghasilkan pendidikan yang lebih berkualitas, layanan kesehatan yang lebih baik, infrastruktur yang produktif, kesempatan kerja yang lebih luas, serta distribusi kesejahteraan yang lebih merata.
Pada akhirnya, keberhasilan kebijakan fiskal bukan hanya terletak pada seberapa besar negara mampu mengumpulkan pajak, tetapi juga pada seberapa besar manfaat penerimaan tersebut dapat dirasakan oleh masyarakat.
Referensi
Berikut beberapa referensi utama untuk pengembangan artikel dan pendalaman akademik:
- OECD. (2026). Revenue Statistics in Asia and the Pacific 2026: Indonesia. OECD Publishing. Laporan OECD Indonesia 2026.
- OECD. (2026). Revenue Statistics in Asia and the Pacific 2026. OECD Publishing. Laporan dan perbandingan regional.
- OECD. (2025). Revenue Statistics in Asia and the Pacific 2025: Indonesia. OECD Publishing. Country Note Indonesia 2025.
- Kementerian Keuangan Republik Indonesia. (2026). Menkeu: APBN 2025 Tunjukkan Kinerja yang Solid. Publikasi Kementerian Keuangan.
- Kementerian Keuangan Republik Indonesia. Coretax: Lompatan Strategis Dorong Peningkatan Penerimaan Negara. Kajian Coretax dan tax ratio.
- BPS. Realisasi Pendapatan Negara. Tabel statistik pendapatan negara.
- Musgrave, R. A. (1959). The Theory of Public Finance. McGraw-Hill.
- Stiglitz, J. E., & Rosengard, J. K. (2015). Economics of the Public Sector (4th ed.). W. W. Norton & Company.